Bokföring och skatt
Representation i bokföringen: underlagen per tillfälle – med och utan moms
Underlaget bör utformas så att utgiften går att förstå och följa upp.
Underlaget per representationstillfälle
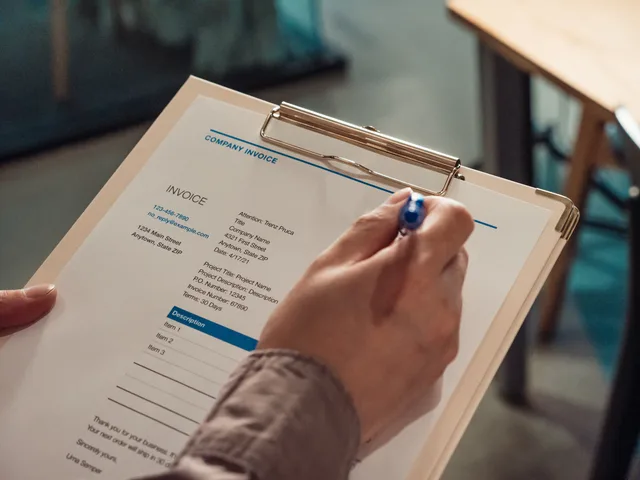
Underlaget bör utformas så att utgiften går att förstå och följa upp. Knyt tillfället till en affärshändelse – en förhandling, ett kundbesök eller en avtackning – och beskriv kort syftet med representationen, eftersom syftet avgör hur posten behandlas. Anteckna vilka som deltog, uppdelat på interna deltagare och externa gäster, och hur många de var om det gäller en grupp.
Spara originalkvitton och fakturor i stället för egna sammanställningar. Notera betalsätt och vem i företaget som betalade, så att posten kan stämmas av mot bankkonto eller kassa. Kontrollera att underlaget är läsbart och att uppgifterna går att följa upp; om något är otydligt, komplettera med annan dokumentation. Samlar du in underlagen löpande i samband med tillfället slipper du rekonstruera syfte och deltagare i efterhand – det är som svårast när månaden redan är bokförd.
Faktura med moms respektive utan angiven moms
Om underlaget innehåller moms och den är avdragsgill bokför du kostnaden exklusive moms och lyfter momsbeloppet som ingående moms. Är momsen inte avdragsgill för representationen stannar hela momsbeloppet som en del av kostnaden. Avdragsrätten regleras i mervärdesskattelagstiftningen. Skatteverkets handledning för mervärdesskatt är en rättslig vägledning för materiella mervärdesskattebestämmelser.
En del underlag innehåller ingen moms alls: fakturor från leverantörer som inte är momsregistrerade, vissa utländska underlag eller interna kostnader där ingen extern faktura existerar. Då finns ingen ingående moms att bokföra, och hela det angivna beloppet hanteras som kostnad med de avdragsbegränsningar som gäller. Eftersom det inte finns någon momsrad att stämma av blir beskrivningen av syfte och deltagare den enda informationen som förklarar posten. Lägg därför samma omsorg på motiveringen i de momsfria fallen som du lägger på att kontrollera momsbeloppet i de momsförande.
Bokföring av representation: med moms vs utan moms
- Moms är avdragsgill
- Kostnad bokförs exklusive moms, ingående moms lyfts som eget belopp
- Moms är inte avdragsgill
- Hela beloppet (inklusive moms) bokförs som kostnad
- Ingen moms på fakturan
- Hela beloppet bokförs som kostnad; ingen ingående moms att stämma av
Kontering, särredovisning och aktuella källor
Många företag väljer att särredovisa representation i bokföringen. Egna konton i kontoplanen gör det lättare att stämma av summan per konto mot underlagen inför bokslutet. BAS-kontoplanen används för koppling mellan bokföring och deklarationspunkter; Skatteverkets broschyr SKV 294, utgåva 15, vänder sig till den som upprättar bokslut och deklaration i ett mindre aktie- eller handelsbolag, gäller beskattningsår som gått ut under 2016 och innehåller bland annat ett avsnitt om moms samt en koppling mellan punkter i Inkomstdeklaration 2 och BAS-kontoplanen.
Kontrollera vilken utgåva av regel- och handledningsmaterialet du arbetar efter. Skatteverkets handledning för mervärdesskatt ges ut i upplagor, och 2011 års upplaga anges som utgången, så en rutin som bygger på en gammal upplaga kan visa fel momsbelopp. Låt dessutom någon annan än den som deltog i representationen attestera verifikationen, märk den med syfte och deltagare, och stäm av representationskontot mot underlagen innan bokslutet görs – då fångas kvitton som saknar momsuppgift eller beskrivning medan de fortfarande går att komplettera.
Steg för korrekt bokföring av representation
- Samla underlag direkt efter tillfälletFörhindrar rekonstruktion av syfte och deltagare i efterhand
- Använd BAS-kontoplan för särredovisningGör det enklare att stämma av konton inför bokslutet
- Kontrollera rätt utgåva av Skatteverkets handledning2011 års upplaga är den aktuella – använd ej gamla versioner
- Låt en annan person attestera verifikationenÖkar trovärdighet och minskar felrisk
- Stäm representationskontot mot underlagen innan bokslutFångar missningar som kvitton utan momsuppgift eller beskrivning